Sở Hữu Nhà Tại Texas

Hướng Dẫn Bảo Hiểm Nhà

Homeowners Insurance Guide

Bảo hiểm nhà giúp bảo vệ căn nhà và tài sản của bạn trước những rủi ro bất ngờ. Tìm hiểu bảo hiểm thường gồm gì, những gì không được bảo hiểm, cách chọn deductible và kinh nghiệm khi nộp claim tại Texas.

Xem checklist mua nhà → Liên hệ tư vấn →
Viết bởi , REALTOR® · TREC #856721 · eXp Realty, LLC

Tóm tắt nhanh

  • Bảo hiểm nhà bảo vệ ngôi nhà, tài sản cá nhân và trách nhiệm pháp lý; luật không bắt buộc nhưng hầu hết lender yêu cầu.
  • Bảo hiểm thông thường không bồi thường lũ lụt, hao mòn hay hư hỏng do thiếu bảo trì; bảo hiểm lũ phải mua riêng.
  • Deductible là phần bạn tự trả trước khi bảo hiểm chi trả; ở Texas nhiều hợp đồng có deductible riêng cho gió và mưa đá.
  • Phí phụ thuộc vị trí, tuổi và tình trạng nhà, mái nhà, lịch sử claim, mức deductible, mức bảo hiểm và hồ sơ tín dụng.
  • Hãy xin báo giá sớm vì lender cần bằng chứng bảo hiểm trước closing, và so sánh phạm vi, loại trừ, deductible chứ không chỉ giá.
Hiểu phạm vi bảo hiểmĐiều gì được, điều gì không.
Chuẩn bị khi mua nhàCó bảo hiểm trước ngày closing.
Biết các chi phíPhí, deductible và yếu tố ảnh hưởng.
Làm việc với lenderĐáp ứng yêu cầu bảo hiểm khi vay.
Hạn chế rủi ro tài chínhChọn mức bảo hiểm phù hợp.
Nhà gạch có gara đôi

Bảo Hiểm Nhà Ở Là Gì?

Bảo hiểm nhà ở (homeowners insurance) bảo vệ ngôi nhà, tài sản cá nhân và trách nhiệm pháp lý của bạn trước các rủi ro được ghi trong hợp đồng, như cháy, gió, mưa đá hay trộm cắp.

Luật không bắt buộc chủ nhà mua bảo hiểm, nhưng hầu hết lender yêu cầu khi bạn vay mua nhà. Nếu trả tiền mặt, bảo hiểm vẫn là cách bảo vệ tài sản lớn nhất của bạn.

Bảo Hiểm Thường Gồm Những Gì?

Ngôi nhà (Dwelling)Cấu trúc chính của căn nhà trước các rủi ro được bảo hiểm.
Tài sản cá nhânĐồ đạc, thiết bị, quần áo; đồ giá trị cao thường có giới hạn riêng.
Trách nhiệm pháp lýChi phí nếu bạn gây thiệt hại hoặc người khác bị thương tại nhà bạn.
Chi phí sinh hoạt tạm thờiTiền ở tạm nếu nhà không ở được do sự cố được bảo hiểm.
Công trình khácHàng rào, nhà kho, gara tách rời.

Những Gì Thường Không Được Bảo Hiểm

Mỗi hợp đồng khác nhau. Hãy đọc phần loại trừ (exclusions) và hỏi về các phần có thể mua thêm.

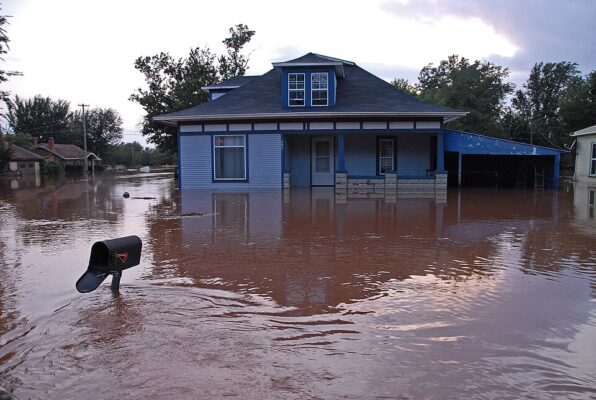
Khu dân cư bị ngập nước sau lũ

Lũ lụt

Cần bảo hiểm lũ riêng; thường có thời gian chờ trước khi có hiệu lực.

Mái ngói nhựa đường bị hư hỏng

Hao mòn theo thời gian

Mái, ống nước, thiết bị xuống cấp tự nhiên thường không được bồi thường.

Đường ống bị ăn mòn, rò rỉ

Thiếu bảo trì

Rò rỉ kéo dài hoặc hư hỏng do không sửa kịp thường bị từ chối.

Vết nứt trên tường chắn bê tông

Nền móng & đất dịch chuyển

Nứt do đất co giãn, lún nền thường bị loại trừ hoặc phải mua thêm.

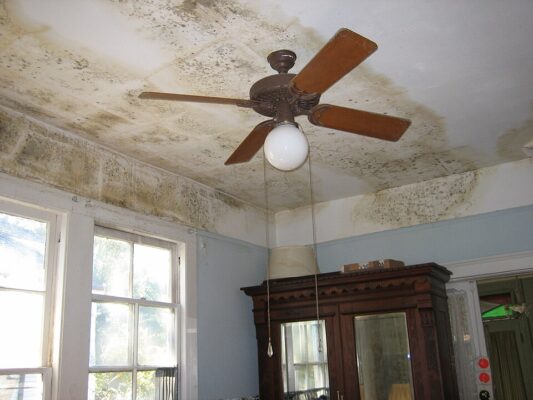
Trần nhà bị ố và ẩm mốc

Nấm mốc

Thường bị giới hạn, trừ khi do sự cố được bảo hiểm gây ra.

Các Yếu Tố Ảnh Hưởng Đến Phí Bảo Hiểm

Vị trí

Nơi hay có mưa đá, gió lớn hoặc ngập thường có phí cao hơn.

Tuổi nhà

Nhà mới thường có phí thấp hơn.

Tình trạng nhà

Nhà được bảo trì tốt, hệ thống mới có thể giúp giảm phí.

Mái nhà

Tuổi và vật liệu mái ảnh hưởng lớn đến phí và cách bồi thường.

Lịch sử claim

Claim trước đây của bạn và của căn nhà có thể làm tăng phí.

Mức deductible

Deductible cao hơn thường giúp giảm phí hằng năm.

Mức bảo hiểm

Giá trị bảo hiểm cao hơn thì phí cao hơn.

Hồ sơ tín dụng

Công ty bảo hiểm có thể xem xét điểm tín dụng bảo hiểm theo quy định.

Deductible Là Gì?

Deductible là số tiền bạn tự trả trước khi công ty bảo hiểm chi trả phần còn lại của thiệt hại. Ở Texas, nhiều hợp đồng có deductible riêng cho gió và mưa đá, tính theo phần trăm giá trị bảo hiểm của căn nhà.

Deductible thấp hơn

Ưu điểm

  • Tự trả ít hơn khi có claim
  • Giảm rủi ro phải chi khoản lớn khi có sự cố

Lưu ý

  • Phí bảo hiểm hằng năm cao hơn

Deductible cao hơn

Ưu điểm

  • Phí bảo hiểm hằng năm thấp hơn
  • Phù hợp nếu bạn có quỹ dự phòng

Lưu ý

  • Tự trả nhiều hơn khi có claim

Khi Nào Cần Mua Bảo Hiểm?

Khi mua nhà (trước closing)

  • Lender yêu cầu bằng chứng bảo hiểm trước ngày closing
  • Phí năm đầu thường trả trước hoặc tại closing
  • Xin báo giá sớm, ngay trong option period
  • Hỏi về bảo hiểm lũ nếu nhà gần vùng ngập (ví dụ vùng Houston)

Trong suốt thời gian sở hữu

  • Xem lại hợp đồng mỗi năm khi gia hạn
  • Cập nhật khi thay mái, cải tạo hoặc mua thêm đồ giá trị
  • So sánh báo giá khi phí tăng
  • Giữ hồ sơ bảo trì và hình ảnh tài sản

Cách So Sánh Và Chọn Policy

So sánh deductible

Gồm deductible chung và deductible gió, mưa đá.

Hỏi về loại trừ

Hiểu rõ những rủi ro không được bảo hiểm.

Replacement cost hay ACV

Replacement cost bồi thường theo chi phí làm mới; ACV trừ phần khấu hao.

Xin nhiều báo giá

So sánh vài công ty trên cùng mức bảo hiểm.

Mẹo Khi Nộp Claim

2Ngăn thiệt hại thêmChe chắn, khoá nước tạm thời nếu làm được.
3Báo công ty bảo hiểmBáo sớm và hỏi các bước tiếp theo.
4Lưu hoá đơnGiữ biên lai sửa tạm, ở tạm và mua sắm cần thiết.
5Làm theo hướng dẫnGặp người giám định (adjuster) và đọc kỹ kết quả.

Sai Lầm Thường Gặp

  • Chỉ chọn giá thấp nhấtPhí rẻ có thể đi kèm phạm vi hẹp hoặc deductible cao.
  • Không đọc kỹ điều khoảnBỏ sót điều khoản loại trừ quan trọng.
  • Bảo hiểm thấp hơn chi phí xây lạiKhông đủ tiền sửa chữa khi có thiệt hại lớn.
  • Không cập nhật policyCải tạo, mua thêm tài sản nhưng không báo công ty bảo hiểm.
  • Bỏ qua bảo hiểm lũBảo hiểm nhà thông thường không bồi thường lũ lụt.
  • Không bảo trì nhàHư hỏng do thiếu bảo trì thường bị từ chối.

Tài Nguyên Liên Quan

Hướng Dẫn Tài Chính

Khoản vay và chuẩn bị tài chính.

Tìm hiểu thêm →

Chi Phí Mua Nhà

Các khoản cần chuẩn bị khi mua nhà.

Tìm hiểu thêm →

Thuế Nhà Tại Texas

Cách tính thuế và các loại miễn giảm.

Tìm hiểu thêm →

Hướng Dẫn Kiểm Tra Nhà

Tình trạng mái, nền móng trước khi mua.

Tìm hiểu thêm →

Hướng Dẫn Closing

Quy trình và giấy tờ ngày ký.

Tìm hiểu thêm →

Tư Vấn Bảo Hiểm Nhà

Cần Hỗ Trợ Về Bảo Hiểm Nhà Ở?

Tôi giúp bạn hiểu yêu cầu bảo hiểm của lender, những điểm cần lưu ý khi chọn nhà và kết nối bạn với agent bảo hiểm để nhận báo giá.

  • Nhắc mốc cần có bảo hiểm trước closing
  • Lưu ý về mái nhà, vùng ngập khi chọn nhà
  • Kết nối agent bảo hiểm để bạn so sánh báo giá
  • Giải thích các mục bảo hiểm trên hồ sơ closing

Gửi Yêu Cầu Tư Vấn

Cho tôi biết bạn đang ở giai đoạn nào, tôi sẽ liên hệ để hỗ trợ.

Không ràng buộc. Tôi là agent bất động sản, không phải agent bảo hiểm; phạm vi và phí do công ty bảo hiểm quyết định.

Chọn Bảo Hiểm Phù Hợp Cho Căn Nhà Của Bạn

Có bảo hiểm phù hợp trước closing giúp giao dịch suôn sẻ và bảo vệ tài sản lâu dài. Tôi cùng bạn chuẩn bị từng bước.

Gửi tin nhắn cho tôi → Xem hướng dẫn closing →

Câu Hỏi Thường Gặp

Bảo hiểm nhà có bắt buộc không?

Luật không bắt buộc, nhưng hầu hết lender yêu cầu khi bạn vay mua nhà. Nếu trả tiền mặt, bạn tự quyết, dù bảo hiểm vẫn rất nên có.

Bảo hiểm nhà thường gồm những loại nào?

Thường gồm ngôi nhà, công trình khác, tài sản cá nhân, chi phí sinh hoạt tạm thời và trách nhiệm pháp lý. Phạm vi cụ thể tuỳ hợp đồng.

Lũ lụt có được bảo hiểm không?

Bảo hiểm nhà thông thường không bồi thường lũ lụt. Bạn cần mua bảo hiểm lũ riêng và thường phải chờ một thời gian trước khi có hiệu lực, trừ một số trường hợp mua cùng lúc vay mua nhà.

Nên chọn deductible bao nhiêu?

Tuỳ quỹ dự phòng của bạn. Deductible cao giúp giảm phí nhưng bạn tự trả nhiều hơn khi có claim. Nhớ hỏi thêm deductible gió và mưa đá.

Khi nào nên xem lại hợp đồng bảo hiểm?

Mỗi năm khi gia hạn, và khi thay mái, cải tạo lớn hoặc mua thêm tài sản giá trị.

Làm thế nào để nộp claim?

Chụp ảnh thiệt hại, ngăn thiệt hại thêm nếu làm được, báo công ty bảo hiểm sớm, giữ hoá đơn và làm theo hướng dẫn của người giám định. Sở Bảo hiểm Texas (TDI) có thông tin hỗ trợ người tiêu dùng khi cần.

Thông tin tham khảo, không phải tư vấn bảo hiểm. Tôi không bán bảo hiểm; phạm vi, điều khoản loại trừ và phí do từng hợp đồng và công ty bảo hiểm quy định.

Ảnh: Dillon Kydd, Max Fray (Unsplash); AlexanderStein (Pixabay); Marvin Nauman (FEMA), FEMA (public domain), Samuel Bolton (CC BY-SA 4.0), Shamrock Lee (CC BY 4.0), Sunolafjagtenben-hur, Helloquence (CC0), Infrogmation (CC BY 3.0), Dave Dugdale, formulanone (CC BY-SA 2.0) qua Wikimedia Commons; ảnh nhà ở mang tính minh hoạ.